Il rendimento a 10 anni raggiunge il massimo delle ultime 52 settimane al 5,29% mentre la curva si inasprisce.
MarketsFN Data Team
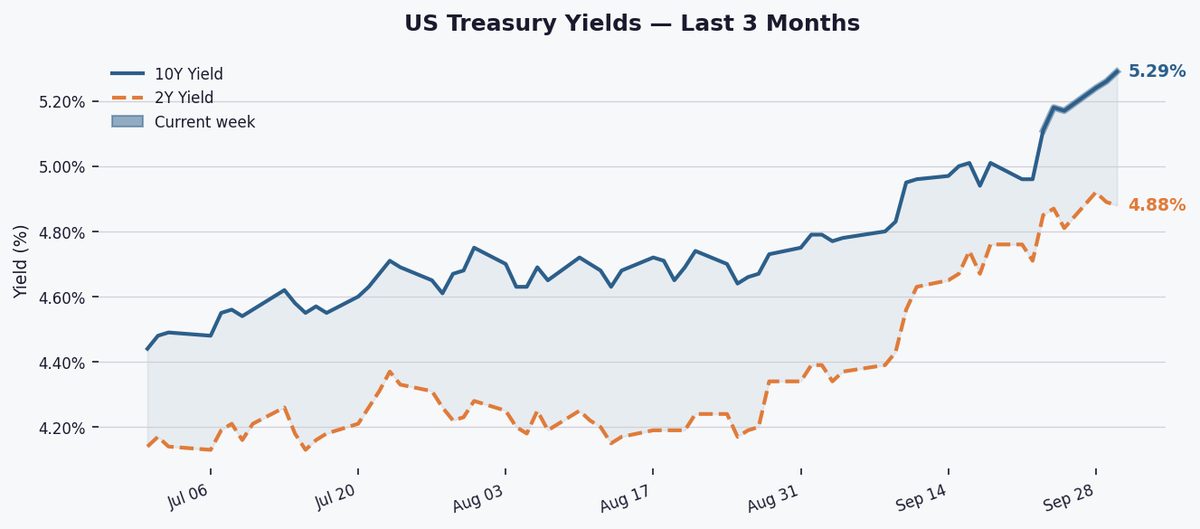
Il rendimento del Treasury a 10 anni è salito di 18 bps questa settimana al 5,29%, un massimo di 52 settimane, mentre lo spread 2Y-10Y si è ampliato di 15 bps a +46 bps, segnalando persistenti preoccupazioni inflazionistiche e aspettative di crescita.
Il rendimento a 10 anni si è attestato al 5,29% venerdì, con un aumento di 18 bps nella settimana e di 110 bps dall'inizio dell'anno, raggiungendo il livello più alto in 52 settimane. Si trova ora a 54 bps sopra la sua media a 3 mesi e a 92 bps sopra la sua media a 1 anno, riflettendo una traiettoria ascendente sostenuta rispetto al minimo del 3,97% dello scorso anno.
Lo spread 2Y-10Y si è ampliato a +46 bps, con un aumento di 15 bps questa settimana, mantenendo una pendenza positiva. Sebbene sia ancora al di sotto del massimo di 52 settimane di +74 bps, la curva più ripida suggerisce che i mercati anticipano una crescita resiliente insieme a persistenti pressioni inflazionistiche, storicamente un segnale di espansione in fase avanzata piuttosto che di recessione imminente.

La prossima settimana, l'attenzione si concentrerà sui dati occupazionali di settembre e sugli interventi dei membri della Fed per ottenere indicazioni sulla durata del percorso dei tassi. Qualsiasi deviazione dal previsto raffreddamento del mercato del lavoro o un linguaggio aggressivo del FOMC potrebbe prolungare la tendenza al rialzo dei rendimenti, testando i massimi del 2026.
Statistiche Chiave a Colpo d'Occhio
| Edizione | Chiusura Settimanale |
| Data | Venerdì, 02 Ottobre 2026 |
| Rendimento 10Y | 5.29% |
| 10Y Giorno su giorno | ▲ 3.0 bps |
| 10Y Settimana su settimana | ▲ 18.0 bps |
| 10Y Variazione YTD | +110.0 bps |
| 10Y Media 3 mesi | 4.75% |
| 10Y Media 1 anno | 4.37% |
| 10Y Massimo 52 settimane | 5.29% |
| 10Y Minimo 52 settimane | 3.97% |
| Rendimento 2Y | 4.88% |
| Spread 2Y–10Y | +0.460% (+46.0 bps) |
| Spread WoW | ▲ 15.0 bps |
| Spread Massimo 52 settimane | +0.740% |
| Spread Minimo 52 settimane | +0.200% |
| Segnale della curva | Positivo |